O Informativo 1236 do STF ainda não foi divulgado. Esta página reúne o que já se sabe e será atualizada, na mesma URL, com todos os julgados comentados assim que o tribunal publicar a edição.
Quando sai o informativo
A data é uma estimativa. O calendário oficial de publicações do STF só traz as edições até o Informativo 1234 (26/10/2026). O Informativo 1235 saiu em 4 de novembro, e as edições têm saído uma vez por semana, o que aponta para a semana de 9 a 13 de novembro de 2026.
Se o STF publicar a data oficial ou a edição sair em outro dia, esta página será corrigida.
Julgados recentes que podem entrar nesta edição
Decisões noticiadas pelo tribunal nos últimos dias. A lista oficial só é confirmada na divulgação.
Revise o Informativo 1235 do STF comentado: imunidade do ITBI na integralização de capital (Tema 1.348), ICMS sobre energia e comunicação, NECRIMs e o cargo de auditor no TCE da Bahia.
O Informativo de Jurisprudência n. 909 do STJ ainda não foi divulgado. Pelo calendário oficial do tribunal, ele sai na terça-feira, 10 de novembro de 2026.
Esta página já é o endereço definitivo da edição. No dia da divulgação, ela passa a trazer todos os julgados do 909 comentados para concursos, cada um com a tese em uma frase, como o tema pode cair em prova, questões no estilo FGV e CEBRASPE e flashcards.
Quando sai o informativo
A data vem do Calendário de Publicações 2026 do Informativo de Jurisprudência, publicado pela Secretaria de Gestão de Precedentes do STJ. As edições saem, em regra, às terças-feiras: a 908 saiu em 3 de novembro, e as próximas estão marcadas para 17 de novembro (910), 24 de novembro (911) e 1º de dezembro (912).
O informativo não traz todos os julgamentos da semana. A Secretaria seleciona teses novas ou de repercussão, e é comum que um caso julgado há semanas ou meses só apareça agora, depois da publicação do acórdão. Por isso a lista abaixo é uma previsão, não o conteúdo da edição.
Julgados recentes que podem entrar nesta edição
Decisões noticiadas pelo tribunal nos últimos dias. A lista oficial só é confirmada na divulgação.
A edição anterior já está comentada, com 10 julgados: Informativo 908 do STJ comentado. Destaques para a prova: a primeira punição por prompt injection em petição, a divergência entre a 1ª e a 2ª Turmas sobre dano moral coletivo na ação de improbidade e a cobertura do sensor contínuo de glicose pelos planos de saúde.
Uma lei pode mudar o nome de um cargo público para “auditor” sem mudar as suas funções? Não seria só uma troca de rótulo?
Para o STF, não. Na ADI 7.388/BA, divulgada no Informativo 1235, o Plenário decidiu, por unanimidade, que a Bahia não podia rebatizar o cargo de Agente de Controle Externo do seu Tribunal de Contas como “Auditor de Contas Públicas”, porque o quadro já tinha uma carreira específica de auditoria. A mesma lei, porém, foi mantida na parte que restabeleceu o cargo e elevou a escolaridade exigida para os novos ingressos.
Para a prova, o julgado é uma boa revisão de três temas: concurso público e provimento derivado (Súmula Vinculante 43), princípio da simetria nos Tribunais de Contas e declaração de inconstitucionalidade sem redução de texto.
O nome do cargo não é neutro: um Tribunal de Contas estadual não pode chamar de “auditor” um cargo que não é o de auditoria, porque deve seguir o modelo do TCU; mas pode exigir mais escolaridade para novos ingressos, sem mudar as atribuições.
A tese em uma frase
O que aconteceu no caso?
O Tribunal de Contas do Estado da Bahia tinha, no seu quadro, o cargo de Auditor Estadual de Controle Externo e o cargo de Agente de Controle Externo, que estava em extinção.
A Lei estadual 13.731/2017 fez três coisas: restabeleceu o cargo de Agente de Controle Externo, mantendo o número de vagas já ocupadas; elevou o requisito de escolaridade para quem ingressasse nele; e mudou o seu nome para “Auditor de Contas Públicas”. O STF analisou só parte dos pedidos da ação (conheceu parcialmente), e o informativo não detalha o motivo.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Cargo em extinção
É o cargo que a lei decide eliminar aos poucos: os atuais ocupantes continuam nele, mas não há novos ingressos, e ele desaparece conforme as vagas ficam livres. Restabelecer o cargo significa voltar a permitir o ingresso por concurso.
Provimento derivado e Súmula Vinculante 43
Prover um cargo é preenchê-lo. O provimento originário é a entrada no serviço público por concurso (art. 37, II, da CF). O provimento derivado é a passagem de quem já é servidor para outro cargo.
A Súmula Vinculante 43 proíbe a forma mais grave dele: “É inconstitucional toda modalidade de provimento que propicie ao servidor investir-se, sem prévia aprovação em concurso público destinado ao seu provimento, em cargo que não integra a carreira na qual anteriormente investido.”
Por que o nome “auditor” foi derrubado?
O ponto de partida é o princípio da simetria. O art. 75 da Constituição manda aplicar aos Tribunais de Contas dos Estados, no que couber, as normas sobre organização, composição e fiscalização do TCU. Os tribunais estaduais devem, portanto, espelhar o modelo federal de controle externo.
No TCU, a Lei 10.356/2001 separa bem as carreiras. O Auditor Federal de Controle Externo cuida das atividades técnicas de alta complexidade. O Técnico Federal de Controle Externo cuida das atividades de média complexidade e auxilia o auditor. A denominação “auditor” é reservada ao primeiro.
Para o STF, o nome do cargo não é um elemento neutro. Ele deve corresponder à natureza, à complexidade e à responsabilidade das atribuições, em respeito à publicidade e à eficiência. Chamar o agente de “auditor”, ao lado de um cargo de auditor que já existia, apagava a distinção entre as carreiras e gerava incerteza sobre quem está apto a exercer o controle externo.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Princípio da simetria
É a ideia de que Estados e Municípios, ao se organizarem, devem seguir os modelos que a Constituição traçou para a União, quando se trata de normas de observância obrigatória. Nos Tribunais de Contas, a simetria está escrita no art. 75 da CF.
Por que o aumento de escolaridade foi mantido?
Porque exigir mais escolaridade para quem vai ingressar no cargo não é provimento derivado, desde que se mantenham a estrutura funcional e o núcleo das atribuições originárias. Ninguém foi levado para outra carreira: só mudou o requisito de entrada para os próximos concursos.
Pelo mesmo motivo, o STF validou o restabelecimento do cargo que estava em extinção. Ele foi mantido com o mesmo quantitativo de vagas e o mesmo conteúdo ocupacional, sem transposição de servidores para carreira diversa. O tribunal citou, nesse ponto, o RE 740.008 (Tema 697 da repercussão geral) e a ADI 5.406.
O que o STF declarou, exatamente?
Na parte conhecida, o pedido foi julgado parcialmente procedente. O STF declarou inconstitucionais a expressão “e passa a denominar-se Auditor de Contas Públicas” do art. 2º da Lei 13.731/2017 e a expressão “Auditor de Contas Públicas” que essa lei inseriu no art. 5º, § 3º, IV, da Lei 13.192/2014.
Quanto ao art. 14 da Lei 13.731/2017, que modificava genericamente as denominações de cargos, o STF usou a declaração de inconstitucionalidade parcial sem redução de texto, para excluir dele a mudança de nome do Agente de Controle Externo.
O cargo volta ao nome original, mas os atos já praticados pelos atuais ocupantes continuam válidos.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Inconstitucionalidade parcial sem redução de texto
Nessa técnica, o STF não apaga nenhuma palavra da lei. Ele mantém o texto, mas proíbe aplicá-lo a uma hipótese específica que seria inconstitucional. É útil quando o dispositivo é genérico e só uma das situações que ele alcança é incompatível com a Constituição, como no art. 14 da lei baiana.
Quando a tese não se aplica?
O próprio destaque condiciona a conclusão à existência, no quadro, de uma carreira específica de auditoria. Leitura minha: num Tribunal de Contas em que não houvesse esse cargo, a discussão sobre o nome teria de ser feita de outra forma, e o julgado não responde a essa hipótese.
O julgado também não proíbe aumentar a escolaridade de um cargo. O que continua proibido é usar essa mudança para transpor servidores para outra carreira sem concurso, o que esbarraria na Súmula Vinculante 43.
Como o tema pode cair em prova?
Frases que a banca pode usar para confundir você, com a resposta certa e o motivo.
Se a questão disser que mudar só o nome de um cargo, sem mudar as atribuições, é sempre irrelevante para a Constituição: errado. Para o STF, o nome deve corresponder à natureza e à complexidade das funções.
Se a questão disser que exigir nível superior para os próximos ingressos num cargo que antes pedia nível médio é provimento derivado: errado. Não é, se a estrutura e as atribuições forem mantidas.
Se a questão disser que os atos praticados pelos servidores enquanto o cargo se chamava “auditor” são nulos: errado. O STF preservou a validade desses atos.
Para lembrar: art. 75 da CF: as regras do TCU valem, no que couber, para os Tribunais de Contas dos Estados e Municípios.
Para lembrar: Súmula Vinculante 43: é inconstitucional entrar, sem concurso, em cargo de carreira diferente daquela em que o servidor foi investido.
Questão inédita no estilo FGV
Lei do Estado Gama, relativa ao quadro de pessoal do Tribunal de Contas estadual, (I) restabeleceu o cargo de Técnico de Controle, antes em extinção, mantendo o número de vagas; (II) passou a exigir nível superior para os futuros ingressos, sem alterar as atribuições do cargo; e (III) alterou sua denominação para “Auditor de Controle”, embora já exista no quadro a carreira de Auditor Estadual de Controle Externo. Segundo o Supremo Tribunal Federal, é inconstitucional:
apenas a medida I, porque cargo em extinção não pode ser restabelecido por lei.
apenas a medida II, porque a elevação de escolaridade caracteriza provimento derivado vedado pela Súmula Vinculante 43.
apenas a medida III, porque a denominação de “auditor” deve guardar simetria com o modelo federal e corresponder às atribuições do cargo.
as medidas II e III, porque ambas alteram a natureza do cargo e exigem novo concurso para os atuais ocupantes.
nenhuma das medidas, porque a denominação dos cargos é matéria de livre conformação do legislador estadual.
Ver gabarito comentado
Gabarito: C. Na ADI 7.388/BA, o STF declarou inconstitucional apenas a mudança de nome para “auditor”, por quebra da simetria com o TCU (art. 75 da CF) e por não corresponder às atribuições, havendo carreira própria de auditoria. A erra porque o restabelecimento com as mesmas vagas foi validado. B e D erram porque a elevação de escolaridade sem mudança das atribuições não é provimento derivado. E erra porque o nome do cargo não é neutro.
Certo ou errado? Estilo CEBRASPE
Segundo o STF, a elevação do requisito de escolaridade para ingresso em cargo de Tribunal de Contas estadual configura provimento derivado inconstitucional, ainda que mantidas a estrutura funcional e as atribuições originárias do cargo.
Ver gabarito comentado
Gabarito: Errado. A alteração do requisito de escolaridade não configura provimento derivado quando mantidos a estrutura funcional e o núcleo das atribuições originárias. O que o STF derrubou foi a mudança de nome para “Auditor de Contas Públicas” (ADI 7.388/BA, Inf. 1235).
Flashcards para fixar
Uma lei estadual renomeou o cargo de agente do Tribunal de Contas para “Auditor de Contas Públicas”, sem mudar as funções, embora já houvesse a carreira de auditor. Isso vale?
Não. Pela simetria com o TCU, “auditor” é o cargo de alta complexidade, e o nome deve refletir as atribuições (art. 75 da CF; STF, ADI 7.388/BA).
Uma lei passa a exigir nível superior para quem entrar, daqui em diante, num cargo que antes pedia nível médio, sem mudar as atribuições. Há provimento derivado?
Não. Mantidos a estrutura e o núcleo das atribuições, só muda o requisito de ingresso; ninguém passa para outra carreira (STF, ADI 7.388/BA).
Servidor aprovado em concurso para técnico é colocado, por lei, no cargo de auditor, de outra carreira, sem novo concurso. Isso é válido?
Não. É provimento derivado vedado: só se entra em cargo de outra carreira por concurso (Súmula Vinculante 43 e art. 37, II, da CF).
Ao julgar uma lei, o STF manteve o artigo intacto, mas proibiu aplicá-lo a uma situação específica. Que técnica é essa?
Declaração de inconstitucionalidade parcial sem redução de texto: o texto fica, mas uma hipótese de aplicação é excluída (usada na ADI 7.388/BA).
A Polícia Civil pode tentar um acordo entre vítima e autor de um crime de menor potencial ofensivo antes de o caso chegar ao juiz? E o governador pode organizar isso por decreto, sem lei?
Pode. Na ADI 6.251/SP, divulgada no Informativo 1235, o Plenário do STF julgou, por unanimidade, constitucional o decreto paulista que instituiu os Núcleos Especiais Criminais (NECRIMs). Para o tribunal, organizar essas unidades dentro da Polícia Civil é matéria administrativa, e não lei de processo penal.
Para a prova, o julgado junta três temas clássicos: a competência da União para legislar sobre processo penal, o decreto do art. 84, VI, a, da Constituição e o papel do juiz na composição do Juizado Especial Criminal.
Um decreto estadual pode organizar, dentro da Polícia Civil, núcleos que conduzem a conciliação de infrações de menor potencial ofensivo, desde que a homologação do acordo fique com o juiz, ouvido o MP.
A tese em uma frase
O que aconteceu no caso?
O Decreto 61.974/2016, do Estado de São Paulo, instituiu os NECRIMs e uma Central para coordená-los. Neles, delegados de polícia promovem audiências de conciliação entre vítima e autor de infrações de menor potencial ofensivo.
A Associação Nacional dos Membros do Ministério Público (CONAMP) questionou o decreto com quatro argumentos: usurpação da competência da União para legislar sobre processo penal; criação de órgãos e cargos sem lei; invasão das funções do Judiciário e do Ministério Público; e extrapolação das atribuições da Polícia Civil previstas no art. 144, § 4º, da Constituição. O STF rejeitou todos.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Infração de menor potencial ofensivo e termo circunstanciado
São infrações de menor potencial ofensivo as contravenções penais e os crimes com pena máxima de até 2 anos, cumulada ou não com multa (art. 61 da Lei 9.099/1995). Exemplos: ameaça e lesão corporal leve.
Nesses casos, em vez de inquérito, a autoridade policial lavra um termo circunstanciado (TC), um registro simplificado do fato, e o encaminha ao Juizado Especial Criminal (art. 69). Lá pode haver a composição civil dos danos entre autor e vítima, que o juiz homologa (art. 74).
O que são o NECRIM e o TCPJ
O NECRIM é uma subdivisão interna da Polícia Civil paulista, chefiada por delegado, onde se tenta a conciliação logo depois do registro do fato.
O resultado vai para o Termo de Composição de Polícia Judiciária (TCPJ). Ele e o termo circunstanciado são sempre encaminhados ao Judiciário, haja acordo ou não.
Por que o decreto não é lei de processo penal?
Legislar sobre direito processual é competência privativa da União (art. 22, I, da CF). Um Estado que criasse um novo rito ou mudasse os efeitos de um acordo penal estaria invadindo essa competência.
Para o STF, não foi o que aconteceu. O decreto trata da organização, das atribuições, da chefia e do funcionamento dos NECRIMs. As audiências de conciliação e a tramitação dos termos circunstanciados fazem parte da rotina interna da Polícia Civil e não modificam a Lei 9.099/1995. É administração, e não processo.
O governador podia fazer isso por decreto, sem lei?
Sim. Pelo art. 84, VI, a, da Constituição, o chefe do Executivo pode dispor, por decreto, sobre a organização e o funcionamento da administração, desde que não aumente despesa nem crie ou extinga órgãos públicos. A regra se aplica aos governadores por simetria.
O STF verificou os três limites. O decreto não cria cargos, pois os núcleos são chefiados por delegados, cargo que já existe. Não cria órgãos, porque os NECRIMs são subdivisões da estrutura interna da Polícia Civil. E não implica aumento de despesa. Por isso, não houve ofensa à reserva legal.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
O decreto do art. 84, VI, a, da Constituição
Em regra, o decreto serve para regulamentar uma lei e não pode inovar. O art. 84, VI, a, abre uma exceção: o chefe do Executivo pode organizar a administração diretamente por decreto, sem lei prévia. A doutrina costuma chamá-lo de decreto autônomo.
Os limites estão no próprio texto: sem aumento de despesa e sem criação ou extinção de órgãos. Criar cargos também exige lei.
A conciliação na delegacia invade o papel do juiz ou do MP?
Não. A condução da mediação e da conciliação na fase administrativa não é atribuição exclusiva do Judiciário. O que a Constituição reserva ao juiz é a homologação do acordo, precedida de manifestação do Ministério Público.
Como o termo circunstanciado e o TCPJ são necessariamente encaminhados ao Judiciário, mesmo quando as partes não chegam a um consenso, o juiz e o MP continuam com a última palavra. Além disso, a Polícia Civil pode exercer funções correlatas às do art. 144, § 4º, da CF, desde que não invada competências reservadas a outros órgãos.
Quando a tese não se aplica?
O julgado valida a organização administrativa de núcleos de conciliação. Um decreto que criasse cargos, órgãos novos ou despesa precisaria de lei.
Também seria inconstitucional um ato estadual que dispensasse a homologação judicial, desse ao delegado o poder de homologar ou de arquivar o caso, ou mudasse os efeitos da composição previstos na Lei 9.099/1995. Leitura minha: o acordo feito no NECRIM, sozinho, não extingue a punibilidade; quem produz esse efeito é a homologação pelo juiz.
Como o tema pode cair em prova?
Frases que a banca pode usar para confundir você, com a resposta certa e o motivo.
Se a questão disser que um decreto estadual que organiza núcleos de conciliação na Polícia Civil invade a competência da União para legislar sobre processo penal: errado. Para o STF, é matéria administrativa.
Se a questão disser que o acordo feito no NECRIM dispensa a homologação do juiz: errado. A polícia conduz a conciliação; quem homologa é o juiz, depois de ouvir o MP.
Se a questão disser que o decreto é inválido porque só a lei pode criar órgãos públicos: cuidado. A regra está certa, mas os NECRIMs não são órgãos novos, e sim subdivisões internas da Polícia Civil.
Para lembrar: infração de menor potencial ofensivo = contravenções e crimes com pena máxima de até 2 anos (art. 61 da Lei 9.099/1995).
Para lembrar: art. 84, VI, a, da CF permite organizar a administração por decreto, sem aumento de despesa e sem criar ou extinguir órgãos.
Questão inédita no estilo FGV
O Governador do Estado Alfa editou decreto que organiza, dentro da estrutura da Polícia Civil, núcleos chefiados por delegados de polícia já em exercício, destinados a promover a conciliação entre autor e vítima de infrações penais de menor potencial ofensivo. O decreto não cria cargos nem aumenta despesas, e prevê que o termo circunstanciado e o termo de composição sejam sempre encaminhados ao Juizado Especial Criminal. Segundo o Supremo Tribunal Federal, o decreto é:
inconstitucional, por invadir a competência privativa da União para legislar sobre direito processual penal.
inconstitucional, porque a criação de qualquer unidade administrativa depende de lei em sentido formal.
constitucional, por se tratar de organização administrativa da Polícia Civil, cabendo ao Judiciário homologar o acordo, precedido de manifestação do Ministério Público.
constitucional, desde que o acordo celebrado no núcleo produza, por si só, a extinção da punibilidade do autor do fato.
inconstitucional, porque a conciliação em matéria penal é atribuição exclusiva do Poder Judiciário em todas as suas fases.
Ver gabarito comentado
Gabarito: C. Na ADI 6.251/SP, o STF entendeu que o decreto paulista dos NECRIMs é exercício do poder de organizar a administração (art. 84, VI, a, da CF), sem criar cargos, órgãos ou despesa e sem alterar a Lei 9.099/1995. A homologação do acordo é reservada ao Judiciário, ouvido o MP. A erra porque não há norma processual. B ignora que os núcleos são subdivisões internas. D erra porque o acordo depende de homologação judicial. E erra porque a condução da conciliação na fase administrativa não é exclusiva do Judiciário.
Certo ou errado? Estilo CEBRASPE
Segundo o STF, é constitucional decreto estadual que institui, na estrutura da Polícia Civil, núcleos destinados à conciliação de infrações penais de menor potencial ofensivo, cabendo ao delegado de polícia homologar o acordo obtido entre as partes.
Ver gabarito comentado
Gabarito: Errado. A primeira parte está correta, mas a homologação do acordo é reservada ao Poder Judiciário, precedida de manifestação do Ministério Público. A Polícia Civil apenas conduz a conciliação e encaminha os termos ao juiz (ADI 6.251/SP, Inf. 1235).
Flashcards para fixar
Em São Paulo, vítima e autor de uma ameaça tentam um acordo num núcleo da Polícia Civil (NECRIM). Um decreto do governador pode organizar esse núcleo?
Pode. É organização administrativa da Polícia Civil, sem criar cargo, órgão ou despesa e sem mudar a Lei 9.099/1995 (STF, ADI 6.251/SP).
Vítima e autor de uma lesão corporal leve fecham acordo na delegacia. Quem precisa homologar esse acordo?
O juiz, depois de ouvir o MP. A polícia só conduz a conciliação, e os termos vão sempre ao Judiciário, mesmo sem acordo (ADI 6.251/SP; art. 74 da Lei 9.099/1995).
Um crime tem pena máxima de 2 anos de detenção. Ele é infração de menor potencial ofensivo?
Sim. São as contravenções e os crimes com pena máxima de até 2 anos, cumulada ou não com multa (art. 61 da Lei 9.099/1995).
O governador quer reorganizar, por decreto, os setores internos da Polícia Civil. Ele precisa de lei?
Não, desde que não aumente despesa, não crie nem extinga órgãos e não crie cargos (art. 84, VI, a, da CF, aplicado aos Estados por simetria).
Um Estado pode cobrar ICMS mais alto sobre a conta de luz e o telefone do que sobre os produtos em geral? E, se não pode, ele está proibido de aumentar a alíquota geral, já que a energia acompanharia esse aumento?
No julgamento conjunto das ADIs 7.115/MA e 7.635/MA, divulgado no Informativo 1235, o Plenário do STF respondeu às duas perguntas. A alíquota de 27% sobre energia e comunicação, acima da geral de 18%, é inconstitucional, com efeitos a partir de 2024. Já o aumento da alíquota geral de 20% para 22% é constitucional, mesmo aprovado às pressas.
Para a prova, guarde a lógica: a seletividade proíbe tributar o essencial acima da alíquota geral, mas não obriga o Estado a cobrar menos dele.
Adotada a seletividade, energia elétrica e comunicação não podem pagar ICMS acima da alíquota geral. A alíquota geral, porém, pode subir, e isso não fere a seletividade.
A tese em uma frase
O que aconteceu no caso?
Foram duas ações diretas contra leis do Maranhão, julgadas juntas.
Na ADI 7.115, a lei estadual fixava ICMS de 27% sobre o fornecimento de energia elétrica a consumidores residenciais com consumo acima de 500 kWh por mês e sobre os serviços de comunicação. A alíquota geral do imposto, na época, era de 18%.
Na ADI 7.635, o alvo era a Lei estadual 12.120/2023, aprovada em tramitação rápida, que elevou a alíquota modal do ICMS de 20% para 22% (depois, a Lei 12.426/2024 a levou a 23%). Alegava-se ofensa ao devido processo legislativo, à seletividade, à progressividade e à capacidade contributiva.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Seletividade e essencialidade no ICMS
Ser seletivo significa ter alíquotas diferentes conforme a essencialidade do produto ou serviço: quanto mais essencial, menor a tributação. A ideia é não pesar no bolso de quem consome o básico.
No ICMS, a Constituição diz que o imposto “poderá ser seletivo” (art. 155, § 2º, III). A seletividade é, portanto, facultativa. No IPI é diferente: ele “será seletivo” (art. 153, § 3º, I), ou seja, é obrigatória.
Alíquota modal
É o jargão tributário para a alíquota geral do ICMS: a que vale para a maior parte das operações, quando a lei não prevê uma alíquota específica para o produto. É a referência usada para dizer se um item essencial está sendo tributado “a mais”.
Por que os 27% sobre energia e comunicação caíram?
Porque o Maranhão adotou a seletividade e, ao mesmo tempo, tributou dois itens essenciais acima da alíquota geral. O STF já tinha resolvido essa questão no Tema 745 da repercussão geral (RE 714.139): uma vez adotada a seletividade, o Estado precisa respeitar a sua eficácia negativa, isto é, não pode fixar alíquota sobre energia elétrica e comunicação em patamar superior ao das operações em geral.
Uma alíquota de 27% contra uma geral de 18% afronta diretamente essa orientação vinculante. Por isso, a procedência da ADI 7.115 foi unânime.
Vale saber que a mesma ideia foi depois escrita em lei: a Lei Complementar 194/2022 incluiu no CTN o art. 18-A, que trata energia elétrica e comunicações como bens e serviços essenciais e proíbe alíquota acima da geral para eles.
O que significa a modulação a partir de 2024?
Em regra, a lei inconstitucional é nula desde a origem, e quem pagou a mais poderia pedir tudo de volta. Para evitar um rombo nas contas estaduais, o STF pode modular os efeitos da decisão, ou seja, dizer a partir de quando ela vale (art. 27 da Lei 9.868/1999, por maioria de dois terços dos ministros).
Aqui, por maioria, o STF aplicou a mesma modulação do Tema 745, que já tinha sido replicada em ações contra outros Estados (ADI 7.108 e ADI 7.077). A decisão produz efeitos a partir do exercício financeiro de 2024, ressalvadas as ações ajuizadas até 05.02.2021, data em que começou o julgamento de mérito do Tema 745. O fundamento foi a isonomia entre os entes federados: não faria sentido o Maranhão receber um tratamento diferente dos demais Estados.
Leitura minha sobre o efeito prático: quem entrou com ação até 05/02/2021 pode discutir também os anos anteriores; quem não entrou até essa data só se beneficia da alíquota correta a partir de 2024.
Por que o aumento da alíquota geral foi mantido?
Primeiro, porque a seletividade não foi violada. A essencialidade da energia e da comunicação impede apenas que elas sejam tributadas acima da alíquota modal. Ela não exige uma alíquota reduzida. Se a alíquota geral sobe para todos, os itens essenciais podem acompanhá-la.
Segundo, porque a rapidez da votação não torna a lei inconstitucional. Definir o ritmo e os prazos de tramitação, inclusive com regime de urgência, é matéria interna corporis do Legislativo. Como não se apontou a violação de uma regra constitucional específica nem do quórum de aprovação, não havia o que o Judiciário corrigir.
Terceiro, o aumento da carga tributária e as justificativas fiscais são opções político-legislativas. Sozinhas, elas não demonstram ofensa à progressividade, à capacidade contributiva ou à justiça tributária. A improcedência da ADI 7.635 foi unânime.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Atos interna corporis
A expressão latina quer dizer “dentro do corpo”. São as decisões que o Parlamento toma sobre o seu próprio funcionamento, com base no regimento interno, como a pauta, a urgência e os prazos de debate.
Em regra, o Judiciário não controla esses atos, em respeito à separação dos Poderes. A exceção é quando há ofensa direta a uma norma da Constituição sobre o processo legislativo, como o quórum exigido.
Quando a tese não se aplica?
A vedação da ADI 7.115 depende de comparar a alíquota do item essencial com a alíquota geral. Se energia e comunicação forem tributadas no mesmo patamar da geral, ou abaixo dela, não há inconstitucionalidade.
A tramitação célere também não é um salvo-conduto. Se a urgência atropelar uma regra constitucional, como o quórum, o vício pode ser reconhecido.
Por fim, a modulação não beneficia quem ajuizou ação depois de 05/02/2021 em relação aos anos anteriores a 2024.
Como o tema pode cair em prova?
Frases que a banca pode usar para confundir você, com a resposta certa e o motivo.
Se a questão disser que a Constituição obriga o ICMS a ser seletivo conforme a essencialidade: errado. No ICMS, a seletividade é facultativa (“poderá”). Obrigatória ela é no IPI.
Se a questão disser que, adotada a seletividade, o Estado pode cobrar ICMS sobre energia acima da alíquota geral por ser um bem de grande arrecadação: errado. O Tema 745 proíbe isso.
Se a questão disser que aumentar a alíquota geral do ICMS viola a seletividade, porque a energia passa a pagar mais: errado. A seletividade só proíbe ficar acima da geral; não exige alíquota menor.
Se a questão disser que lei tributária aprovada em regime de urgência é inconstitucional por esse motivo: errado. O ritmo da votação é assunto interno do Legislativo.
Para lembrar: efeitos a partir do exercício de 2024, ressalvadas as ações ajuizadas até 05/02/2021.
Questão inédita no estilo FGV
O Estado Beta adota alíquotas de ICMS diferenciadas segundo a essencialidade das mercadorias e serviços. Sua alíquota geral é de 18%, mas a lei estadual fixa 25% para os serviços de comunicação. No ano seguinte, nova lei, aprovada em regime de urgência e com o quórum exigido, eleva a alíquota geral para 20%. À luz da jurisprudência do Supremo Tribunal Federal, é correto afirmar que:
ambas as leis são constitucionais, pois a seletividade do ICMS é facultativa e o Estado pode graduar livremente suas alíquotas.
a alíquota de 25% sobre comunicação é inconstitucional, e a elevação da alíquota geral também o é, porque a seletividade exige alíquota reduzida para serviços essenciais.
a alíquota de 25% sobre comunicação é inconstitucional, mas a elevação da alíquota geral é válida, e a tramitação em regime de urgência, por si só, não a invalida.
a alíquota de 25% sobre comunicação é válida, porque a seletividade só se aplica às mercadorias, e não aos serviços.
a elevação da alíquota geral é inconstitucional, porque a tramitação em regime de urgência ofende o devido processo legislativo em matéria tributária.
Ver gabarito comentado
Gabarito: C. Adotada a seletividade, energia e comunicação não podem ser tributadas acima da alíquota geral (Tema 745; ADI 7.115/MA). Já o aumento da alíquota modal é válido, pois a seletividade não exige alíquota reduzida, e o ritmo de tramitação é matéria interna corporis (ADI 7.635/MA). A ignora a eficácia negativa da seletividade, uma vez adotada. B confunde “não superior” com “inferior”. D erra porque o art. 155, § 2º, III, fala em mercadorias e serviços. E contraria a ADI 7.635/MA.
Certo ou errado? Estilo CEBRASPE
Para o STF, uma vez adotada a seletividade pelo legislador estadual, a essencialidade da energia elétrica impõe que a alíquota de ICMS sobre o seu fornecimento seja inferior à alíquota incidente sobre as operações em geral.
Ver gabarito comentado
Gabarito: Errado. A essencialidade impede apenas que a energia seja tributada em patamar superior à alíquota geral, sem exigir alíquota reduzida. Por isso, o STF manteve a majoração da alíquota modal no Maranhão (ADI 7.635/MA, Inf. 1235).
Flashcards para fixar
Um Estado cobra ICMS de 18% na maioria das operações e de 27% sobre conta de luz e telefone. Isso é válido?
Não. Adotada a seletividade, energia e comunicação não podem ter alíquota acima da geral (art. 155, § 2º, III, CF; STF, Tema 745 e ADI 7.115/MA).
O Estado aumenta a alíquota geral do ICMS de 20% para 22%, e a energia passa a pagar 22% também. A seletividade foi violada?
Não. A essencialidade só proíbe tributar energia e comunicação acima da alíquota geral; não exige alíquota menor (STF, ADI 7.635/MA).
Uma lei estadual que aumentou o ICMS foi aprovada às pressas, em regime de urgência. Só por isso ela é inconstitucional?
Não. O ritmo de tramitação é matéria interna corporis do Legislativo; só há vício se for violada regra constitucional do processo legislativo, como o quórum (ADI 7.635/MA).
Um consumidor do Maranhão ajuizou ação em 2023 para reaver o ICMS de 27% pago sobre energia em 2022. Ele consegue a devolução?
Não. A decisão só produz efeitos a partir de 2024; os anos anteriores só ficam ressalvados para ações ajuizadas até 05/02/2021 (ADI 7.115/MA, modulação do Tema 745).
O Estado é obrigado a cobrar ICMS menor sobre produtos e serviços essenciais?
Não. No ICMS a seletividade é facultativa (“poderá ser seletivo”, art. 155, § 2º, III, CF). No IPI ela é obrigatória (art. 153, § 3º, I, CF).
Quem transfere um imóvel para uma empresa, como forma de pagar a sua parte no capital social, precisa pagar ITBI quando essa empresa vive de comprar, vender ou alugar imóveis?
Não. No RE 1.495.108/SP (Tema 1.348 da repercussão geral), divulgado no Informativo 1235, o Plenário do STF decidiu, por maioria, que a imunidade do ITBI na integralização de capital social é incondicionada. A atividade preponderantemente imobiliária da empresa não afasta o benefício.
Para a prova, o segredo é ler o art. 156, § 2º, I, da Constituição em duas partes. A ressalva da atividade imobiliária só alcança fusão, incorporação, cisão e extinção. E a imunidade continua limitada ao valor do capital a integralizar, como o STF já tinha decidido no Tema 796.
Transferir imóvel para integralizar o capital de uma empresa não paga ITBI, mesmo que a empresa seja imobiliária, até o valor do capital e desde que não haja simulação ou fraude.
A tese em uma frase
O que aconteceu no caso?
O recurso chegou ao STF vindo de São Paulo. Discutia-se a cobrança de ITBI sobre bens transferidos a uma pessoa jurídica para integralizar o seu capital social. A cobrança tinha sido mantida nas instâncias de origem porque a empresa adquirente tinha atividade preponderantemente imobiliária, e o contribuinte recorreu.
O STF deu provimento ao recurso e, por se tratar de repercussão geral, fixou uma tese que vale para todos os processos iguais no país. O informativo não detalha o caso concreto além disso.
Na prática, o tema interessa muito a quem monta uma empresa para concentrar os imóveis da família, a chamada holding patrimonial. Leitura minha: era justamente nessas empresas, que costumam ter atividade de locação, que os municípios mais negavam a imunidade.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
ITBI e integralização de capital
O ITBI é o imposto municipal sobre a transmissão onerosa de imóveis entre vivos (art. 156, II, da CF). Em regra, toda vez que a propriedade de um imóvel passa de uma pessoa para outra mediante pagamento, há ITBI.
Integralizar capital é cumprir a promessa de contribuição feita pelo sócio ao entrar na sociedade. O sócio pode pagar em dinheiro ou entregar bens. Quando entrega um imóvel, a propriedade passa dele para a empresa, o que geraria ITBI se a Constituição não trouxesse a imunidade.
Holding patrimonial
É um nome usado no mercado para a empresa criada para ser dona dos bens de uma pessoa ou de uma família, em geral para administrar aluguéis e organizar a sucessão. Não é uma categoria jurídica própria: na maioria das vezes é uma sociedade limitada comum.
Imunidade não é isenção
A imunidade está na Constituição e retira do ente a competência para tributar aquela situação. A isenção é dada por lei do próprio ente, que tem a competência mas decide não cobrar. Por isso, uma lei municipal ou o CTN não podem restringir uma imunidade além do que a Constituição permite.
Como ler o art. 156, § 2º, I, da Constituição?
O dispositivo diz que o ITBI não incide sobre a transmissão de bens incorporados ao patrimônio de pessoa jurídica em realização de capital, nem sobre a transmissão decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, “salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil”.
São, portanto, duas imunidades na mesma frase. A primeira é a da integralização de capital. A segunda é a das operações societárias (fusão, incorporação, cisão e extinção).
Para o STF, a ressalva da atividade imobiliária só se liga à segunda. O tribunal usou a interpretação histórica e gramatical: a expressão “salvo se, nesses casos” só entrou no texto em 1988 e restringe a exceção à segunda hipótese de imunidade. Assim, na integralização de capital, a imunidade não depende de qual é a atividade da empresa.
Por que os arts. 36 e 37 do CTN deixaram de valer nessa parte?
Os arts. 36 e 37 do CTN, de 1966, condicionavam a imunidade à inexistência de atividade imobiliária preponderante, sem distinguir as hipóteses. O STF declarou que eles não foram recepcionados pela Constituição de 1988 na parte em que condicionam a imunidade da integralização de capital.
O fundamento é a finalidade da norma. A imunidade busca facilitar a capitalização das empresas, incentivar a livre iniciativa e o desenvolvimento econômico (arts. 1º, IV, e 170 da CF). Uma restrição que a Constituição não fez não pode ser criada pelo legislador.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Recepção e não recepção
Quando entra em vigor uma nova Constituição, as leis anteriores compatíveis com ela continuam valendo: são recepcionadas. As incompatíveis deixam de valer: são não recepcionadas (ou revogadas). Não se fala em “inconstitucionalidade” de lei anterior à Constituição, porque a validade de uma lei é medida pela Constituição do tempo em que ela foi feita.
O que o Tema 796 já tinha dito?
No RE 796.376 (Tema 796), o STF decidiu que a imunidade do ITBI na integralização não alcança o valor dos bens que exceder o capital social a ser integralizado. Esse limite continua de pé e foi repetido no Tema 1.348.
Exemplo fictício: o sócio subscreve R$ 500 mil de capital e entrega um imóvel avaliado em R$ 800 mil. A imunidade cobre os R$ 500 mil. Sobre os R$ 300 mil excedentes, o município pode cobrar o ITBI.
Havia ainda uma dúvida: no Tema 796, a afirmação de que a imunidade da integralização é incondicionada era parte da razão de decidir ou só um comentário de passagem? O STF respondeu agora que ela era ratio decidendi, e não mero obiter dictum. Por isso, o entendimento já vinha sendo aplicado em decisões individuais dos ministros.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Ratio decidendi e obiter dictum
A ratio decidendi é o fundamento sem o qual a decisão não teria sido tomada daquela forma. É ela que vincula os casos futuros como precedente.
O obiter dictum é um comentário feito de passagem, que não era necessário para decidir. Ele pode indicar uma tendência, mas não vincula.
Quando a tese não se aplica?
A ressalva da atividade imobiliária continua valendo para fusão, incorporação, cisão e extinção de pessoa jurídica. Se a empresa que recebe os imóveis nessas operações for preponderantemente imobiliária, há ITBI.
A imunidade também não cobre o valor que exceder o capital a integralizar (Tema 796).
Por fim, a tese ressalva a possibilidade de o Fisco municipal demonstrar simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade. Leitura minha: uma empresa montada só para receber o imóvel e revendê-lo logo depois, sem atividade real, é o tipo de situação que o município vai tentar enquadrar aqui. Mas isso depende de prova caso a caso, e o ônus de demonstrar é do Fisco.
Como o tema pode cair em prova?
Frases que a banca pode usar para confundir você, com a resposta certa e o motivo.
Se a questão disser que a imunidade do ITBI na integralização de capital não vale quando a empresa tem atividade preponderantemente imobiliária: errado. Para o STF (Tema 1.348), nessa hipótese a imunidade é incondicionada.
Se a questão disser que, depois do Tema 1.348, a atividade imobiliária deixou de importar em todas as hipóteses do art. 156, § 2º, I: errado. Ela ainda afasta a imunidade na fusão, incorporação, cisão e extinção.
Se a questão disser que a imunidade alcança o valor inteiro do imóvel, mesmo acima do capital subscrito: errado. Ela vai só até o valor do capital a integralizar (Tema 796).
Se a questão disser que o município nada pode fazer diante de uma integralização com imóveis: errado. Ele pode provar simulação ou fraude à lei.
Para lembrar: os arts. 36 e 37 do CTN não foram recepcionados na parte em que condicionam a imunidade da integralização de capital.
Questão inédita no estilo FGV
Ana subscreveu R$ 600 mil do capital social da Alfa Participações Ltda., cuja atividade preponderante é a locação de imóveis, e integralizou sua parte transferindo à sociedade um imóvel avaliado em R$ 600 mil. O município exigiu ITBI sobre a operação, com base nos arts. 36 e 37 do CTN. À luz da jurisprudência do Supremo Tribunal Federal, é correto afirmar que:
o ITBI é devido, pois a ressalva da atividade preponderantemente imobiliária se aplica a todas as hipóteses de imunidade previstas no art. 156, § 2º, I, da Constituição.
o ITBI é devido, pois os arts. 36 e 37 do CTN foram recepcionados pela Constituição de 1988 e podem condicionar a imunidade.
o ITBI não é devido, pois a imunidade na integralização de capital é incondicionada, sem prejuízo de o município demonstrar simulação ou fraude à lei.
o ITBI não é devido, e a imunidade alcançaria inclusive eventual valor do imóvel que excedesse o capital subscrito por Ana.
o ITBI só não será devido se Ana comprovar que a sociedade não vai alienar o imóvel nos três anos seguintes à integralização.
Ver gabarito comentado
Gabarito: C. No Tema 1.348 (RE 1.495.108/SP), o STF afirmou que a imunidade do ITBI na integralização de capital é incondicionada e indiferente à atividade imobiliária, ressalvada a prova de simulação ou fraude pelo Fisco municipal. A erra porque a ressalva alcança só fusão, incorporação, cisão e extinção. B erra porque os arts. 36 e 37 do CTN não foram recepcionados nessa parte. D contraria o Tema 796, que limita a imunidade ao valor do capital a integralizar. E cria um requisito que o STF não previu.
Certo ou errado? Estilo CEBRASPE
Segundo o STF, a imunidade do ITBI na transmissão de imóveis decorrente de incorporação de pessoa jurídica é incondicionada, sendo indiferente a atividade preponderantemente imobiliária da adquirente.
Ver gabarito comentado
Gabarito: Errado. O caráter incondicionado foi reconhecido para a integralização de capital social. Na incorporação (assim como na fusão, cisão e extinção), a imunidade é afastada se a atividade preponderante da adquirente for imobiliária (art. 156, § 2º, I, da CF; STF, Tema 1.348).
Flashcards para fixar
Carlos transfere três apartamentos para integralizar sua parte no capital de uma empresa que vive de alugar imóveis. Ele paga ITBI?
Não, até o valor do capital subscrito. Na integralização de capital, a imunidade é incondicionada, mesmo para empresa imobiliária (art. 156, § 2º, I, CF; STF, Tema 1.348).
Uma imobiliária incorpora outra empresa e recebe os imóveis dela. Essa transmissão tem imunidade de ITBI?
Não. Na fusão, incorporação, cisão e extinção, a imunidade é afastada se a atividade preponderante da adquirente for imobiliária (art. 156, § 2º, I, CF).
O sócio subscreve R$ 500 mil de capital e entrega um imóvel de R$ 800 mil. A imunidade do ITBI cobre o valor inteiro?
Não. Cobre só os R$ 500 mil do capital a integralizar; sobre os R$ 300 mil excedentes, o município pode cobrar ITBI (STF, Tema 796).
O CTN, de 1966, negava a imunidade do ITBI na integralização de capital a empresas imobiliárias. Essa restrição ainda vale?
Não. O STF entendeu que, nessa parte, os arts. 36 e 37 do CTN não foram recepcionados pela Constituição de 1988, que não fez essa restrição (Tema 1.348).
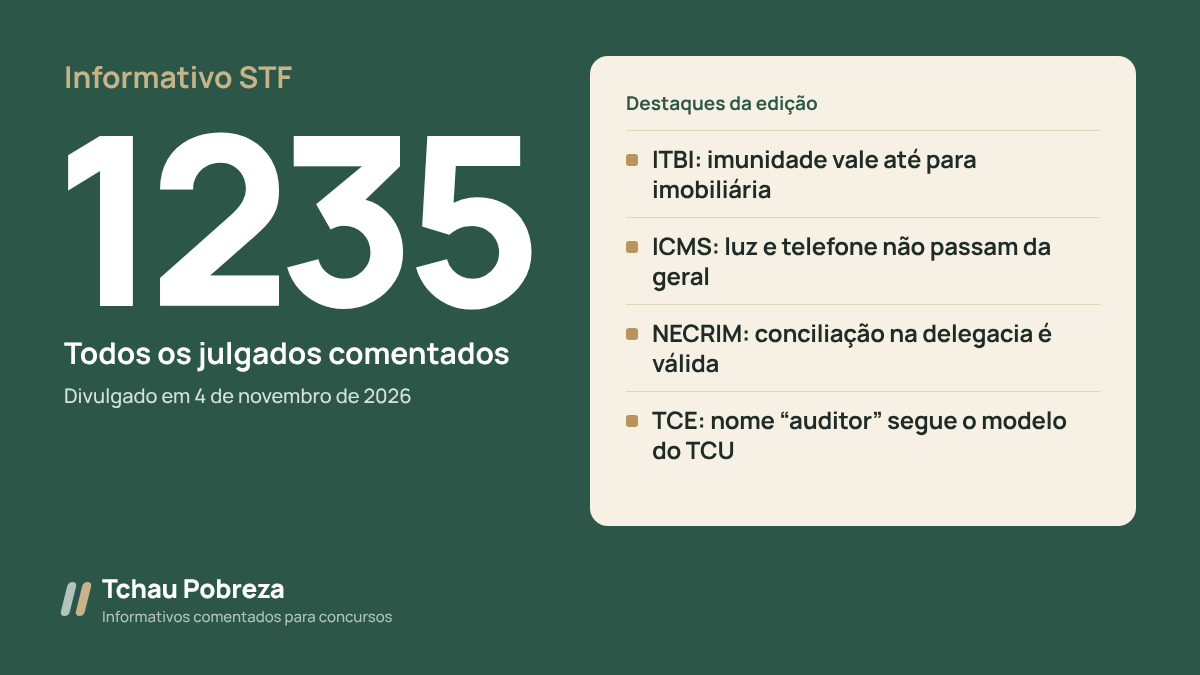
O Informativo STF n. 1235 foi divulgado em 4 de novembro de 2026. A edição traz 4 julgados do Plenário, todos concluídos no plenário virtual em 19 de outubro. As Turmas não tiveram casos selecionados nesta semana.
O destaque para a prova é o Tema 1.348 da repercussão geral: a imunidade do ITBI na integralização de capital social vale mesmo quando a empresa tem atividade imobiliária. Fecham a edição dois julgados de controle de constitucionalidade de leis estaduais, sobre o ICMS da energia e o cargo de auditor no Tribunal de Contas, e um sobre a conciliação de crimes de menor potencial na Polícia Civil.
O calendário oficial do STF ainda não traz a data do Informativo 1236. As edições têm saído uma vez por semana.
Panorama da edição
Direito Tributário. Dois julgados. No Tema 1.348, o STF afirmou que a ressalva da atividade imobiliária do art. 156, § 2º, I, da Constituição só alcança fusão, incorporação, cisão e extinção, e não a integralização de capital. No Maranhão, caiu a alíquota de 27% de ICMS sobre energia e comunicação, com efeitos a partir de 2024, e ficou mantido o aumento da alíquota geral.
Direito Administrativo e Constitucional. O decreto paulista dos NECRIMs foi validado como organização interna da Polícia Civil, com a homologação do acordo reservada ao juiz. E a lei baiana que rebatizou o Agente de Controle Externo como “Auditor de Contas Públicas” foi derrubada nessa parte, por quebra da simetria com o TCU.
Inovação normativa. O STF publicou a Resolução 922, de 27/10/2026, com o Plano Estratégico de Longo Prazo do tribunal para 2026 a 2031.
Os 4 julgados do Informativo 1235 do STF (04/11/2026) comentados para concursos: imunidade do ITBI na integralização de capital (Tema 1.348), ICMS sobre energia e comunicação, NECRIMs na Polícia Civil e o cargo de auditor no TCE da Bahia.
Falar obscenidades para alguém na rua, sem encostar na pessoa, pode configurar o crime de importunação sexual?
No julgamento divulgado no Informativo 908 (processo em segredo de justiça), a 6ª Turma do STJ respondeu que pode. A ausência de contato físico não exclui, de plano, o crime do art. 215-A do CP, e verbalizações de cunho sexual podem ser ato libidinoso, conforme o contexto e a intenção de satisfazer a lascívia.
A decisão foi tomada em habeas corpus, na fase de trancamento da ação penal, e isso muda o alcance do que foi decidido.
O crime de importunação sexual (art. 215-A do CP) não exige contato físico. Falas de cunho sexual, conforme o contexto e a intenção de satisfazer a lascívia, podem ser ato libidinoso.
A tese em uma frase
O que aconteceu no caso?
De madrugada, um homem que dirigia um carro abordou uma adolescente de 15 anos que caminhava sozinha. A conversa passou a ter conteúdo sexual explícito, de forma contínua e reiterada, até que a jovem entrou em pânico e pediu ajuda à Polícia Militar.
Denunciado por importunação sexual, ele impetrou habeas corpus pedindo o trancamento da ação penal. O argumento: sem contato físico, não haveria crime.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
O crime do art. 215-A do CP
Importunação sexual é “praticar contra alguém e sem a sua anuência ato libidinoso com o objetivo de satisfazer a própria lascívia ou a de terceiro”. A pena é de reclusão de 1 a 5 anos, se o ato não constitui crime mais grave (subsidiariedade expressa).
O tipo foi criado pela Lei 13.718/2018, que revogou a antiga contravenção de importunação ofensiva ao pudor (art. 61 da LCP).
Trancamento da ação penal por habeas corpus
É medida excepcional. Só cabe quando, sem exame aprofundado de provas, ficam evidentes a atipicidade da conduta, a extinção da punibilidade ou a falta de indícios mínimos de autoria e materialidade.
Importunação sexual exige contato físico?
Não. A 6ª Turma reconheceu que o ato libidinoso precisa ter conotação sexual objetiva, mas afirmou que esse conceito não admite interpretação excessivamente estreita. Uma leitura restritiva deixaria sem proteção várias formas pelas quais a violência sexual se manifesta, sobretudo contra mulheres em situação de vulnerabilidade.
A jurisprudência do STJ não limita o ato libidinoso a um catálogo fechado. Já foram reconhecidos como tal toques de cunho sexual, beijos lascivos, contatos voluptuosos e até a contemplação lasciva (AgRg no REsp 1.995.795/SC). Em caso análogo, a própria 6ª Turma admitiu que verbalizações sexuais podem configurar o crime (AgRg no RHC 216.000/RS, julgado em dezembro de 2025).
Por que a ação penal não foi trancada?
Porque a denúncia não narrava palavras soltas, mas um contexto concreto: abordagem de madrugada, vítima adolescente e sozinha, falas sexuais explícitas e reiteradas, e pânico a ponto de buscar a polícia.
Esse quadro exige apuração na instrução sobre a natureza dos atos, a intensidade, a reiteração e, sobretudo, o especial fim de agir, que é a intenção de satisfazer a própria lascívia. Como não havia atipicidade evidente, não cabia trancar a ação em habeas corpus.
Quando a tese não se aplica?
Nem toda fala grosseira ou “cantada” configura o crime. A tese exige contexto e o especial fim de agir, que precisam ser provados. O STJ não condenou o réu, apenas disse que a acusação não era manifestamente atípica.
Como a vítima tinha 15 anos, o critério etário do estupro de vulnerável (menor de 14, art. 217-A, caput) não se aplica. O tipo só entraria em cena se houvesse outra causa de vulnerabilidade, como falta de discernimento por enfermidade ou deficiência mental ou impossibilidade de oferecer resistência (art. 217-A, § 1º), o que o julgado não relata. E, a meu ver, se houvesse violência ou grave ameaça para a prática do ato, o enquadramento poderia passar a ser estupro (art. 213), por causa da subsidiariedade expressa do art. 215-A.
Como o tema pode cair em prova?
Frases que a banca pode usar para confundir você, com a resposta certa e o motivo.
Se a questão disser que a importunação sexual exige contato físico: errado. O STJ entende que ela pode acontecer só por palavras (Inf. 908) ou por meios tecnológicos, como enviar conteúdo pornográfico sem consentimento (5ª Turma, Inf. Extraordinário 33).
Se a questão disser que a lei traz uma lista fechada de atos libidinosos: errado. O conceito é aberto e depende do caso.
Para lembrar: é preciso dolo e a finalidade de satisfazer o próprio desejo sexual ou o de outra pessoa.
Para lembrar: a Lei 13.718/2018 criou o art. 215-A do Código Penal e revogou a antiga contravenção de importunação ofensiva ao pudor (art. 61 da LCP).
Para lembrar: a idade não é o único critério do estupro de vulnerável. Ele alcança a vítima menor de 14 anos (art. 217-A, caput) e também, em qualquer idade, quem não tem o necessário discernimento por enfermidade ou deficiência mental ou não pode oferecer resistência por qualquer outra causa (art. 217-A, § 1º).
Questão inédita no estilo FGV
Durante a madrugada, Carlos, dirigindo seu carro, abordou Ana, de 15 anos, que caminhava sozinha, e passou a dirigir-lhe, de forma reiterada, expressões sexuais explícitas, com o objetivo de satisfazer a própria lascívia, até que Ana pediu socorro à polícia. Não houve contato físico. Denunciado, Carlos impetrou habeas corpus para trancar a ação penal. Segundo a Sexta Turma do STJ:
a ação deve ser trancada, pois o crime de importunação sexual exige contato físico entre autor e vítima.
a conduta configura estupro de vulnerável, por se tratar de vítima menor de 18 anos.
a ação deve ser trancada, pois o rol de atos libidinosos é taxativo e não inclui verbalizações.
não cabe o trancamento, pois a ausência de contato físico não exclui, de plano, a importunação sexual, e verbalizações de cunho sexual podem configurar ato libidinoso, conforme o contexto.
a conduta configura apenas a contravenção de importunação ofensiva ao pudor, prevista no art. 61 da Lei de Contravenções Penais.
Ver gabarito comentado
Gabarito: D. A 6ª Turma negou o trancamento: o contato físico não é indispensável, e o conceito de ato libidinoso é aberto, podendo abranger verbalizações sexuais conforme o contexto e o fim de satisfazer a lascívia. A e C reproduzem as teses rejeitadas. B está errada porque a idade que caracteriza a vulnerabilidade é menos de 14 anos, e não menos de 18. Acima disso, o estupro de vulnerável só se configura se houver outra causa de vulnerabilidade (art. 217-A, § 1º), o que o enunciado não descreve. E está errada porque o art. 61 da LCP foi revogado pela Lei 13.718/2018.
Certo ou errado? Estilo CEBRASPE
Conforme a jurisprudência do STJ, a configuração do crime de importunação sexual pressupõe a ocorrência de contato físico entre o agente e a vítima, de modo que meras verbalizações de cunho sexual são atípicas para fins do art. 215-A do Código Penal.
Ver gabarito comentado
Gabarito: Errado. O STJ entende que a ausência de contato físico não exclui, de plano, o crime e que verbalizações de cunho sexual podem configurar ato libidinoso, conforme o contexto e a intenção de satisfazer a lascívia (Inf. 908).
Flashcards para fixar
Um homem dirige falas de cunho sexual a uma jovem, sem tocá-la, para satisfazer a própria lascívia. Pode haver crime de importunação sexual?
Sim. O art. 215-A do CP não exige contato físico: falas sexuais podem ser ato libidinoso, conforme o contexto e a intenção (STJ, Inf. 908).
O que pode ser considerado ato libidinoso nos crimes sexuais? Existe uma lista fechada?
Não há lista fechada. O juiz avalia no caso concreto: toques, beijos, contemplação lasciva, falas e envio de conteúdo sexual podem se enquadrar.
Antes de 2018, como era punido quem importunava alguém de forma ofensiva ao pudor em local público? O que mudou?
Era a contravenção do art. 61 da Lei de Contravenções Penais, punida só com multa. A Lei 13.718/2018 a revogou e criou o crime de importunação sexual (art. 215-A do CP).
Um ato libidinoso praticado contra vítima de 15 anos configura estupro de vulnerável só por causa da idade?
Não só pela idade, porque o critério etário é menos de 14 anos. Mas pode haver estupro de vulnerável se a vítima, por enfermidade ou deficiência mental, não tiver discernimento ou, por qualquer outra causa, não puder oferecer resistência (art. 217-A, § 1º, do CP).
Quem tem gratuidade de justiça precisa pagar o tradutor juramentado para traduzir documentos do português para outro idioma, como exige uma carta rogatória?
No julgamento divulgado no Informativo 908 (processo em segredo de justiça), a 4ª Turma do STJ respondeu que não. A gratuidade concedida à criança autora de uma ação de alimentos alcança essa tradução, e o Estado deve custeá-la, com possibilidade de ressarcimento posterior.
O ponto central é a leitura do art. 98, § 1º, VI, do CPC, que, na letra, fala só em tradução para o português.
A gratuidade de justiça cobre também a tradução do português para o idioma estrangeiro (tradução “de saída”) exigida para citar o pai no exterior por carta rogatória. Quem paga, de início, é o Estado.
A tese em uma frase
O que aconteceu no caso?
Uma criança beneficiária da gratuidade de justiça, ajuizou ação de alimentos contra o pai, que morava no exterior. Para citá-lo, era preciso expedir carta rogatória, com tradução juramentada dos documentos para o idioma do país de destino.
A dúvida era quem pagaria o tradutor, já que o art. 98, § 1º, VI, do CPC fala em tradutor nomeado para apresentar “versão em português de documento redigido em língua estrangeira”.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Carta rogatória
É o pedido de cooperação que um juiz brasileiro faz à Justiça de outro país para praticar um ato lá, como citar um réu que mora no exterior (art. 237, II, do CPC). Em regra, os documentos precisam ser traduzidos para o idioma do país que vai cumprir o pedido.
O que a gratuidade de justiça abrange
O art. 98, § 1º, do CPC lista o que a gratuidade cobre: taxas, custas, honorários de perito, remuneração de intérprete ou tradutor, entre outros. Se o beneficiário perder, a cobrança fica suspensa por 5 anos e só ocorre se a situação financeira dele melhorar (art. 98, § 3º).
O art. 98, § 1º, VI, do CPC cobre só a tradução para o português?
Não, segundo a 4ª Turma. O dispositivo tem redação exemplificativa, e não restritiva. Ele deve ser lido junto com o caput do art. 98 e com o regime da perícia para beneficiários da gratuidade (art. 95, §§ 2º e 3º).
Tratar de forma diferente a tradução “de entrada” (do idioma estrangeiro para o português) e a tradução “de saída” (do português para o idioma estrangeiro) seria uma discriminação injustificada. As duas são igualmente necessárias para o processo andar.
Por que é o Estado que paga?
Por causa do dever constitucional de prestar assistência jurídica integral e gratuita (art. 5º, LXXIV, da CF). A jurisprudência do STJ e do STF já afirma que, quando o beneficiário da gratuidade é vencido, o Estado arca com os honorários periciais. A Turma estendeu esse raciocínio, por equiparação, aos tradutores e intérpretes.
A Resolução CNJ 326/2020 reforça a conclusão ao recomendar que os tribunais reservem orçamento para pagar perito, tradutor e intérprete quando o responsável for beneficiário da gratuidade.
O que a Convenção de Nova York tem a ver com isso?
A 4ª Turma usou um tratado para reforçar a conclusão: a Convenção sobre a Prestação de Alimentos no Estrangeiro, assinada em Nova York em 1956 e promulgada no Brasil pelo Decreto 56.826/1965. Ela vale justamente para casos como este, em que quem pede alimentos está em um país e quem deve pagar está em outro.
O art. IX da Convenção traz duas garantias para quem cobra alimentos. A primeira é ter o mesmo tratamento e as mesmas isenções de custos e despesas dadas a quem reside no país onde a ação corre. A segunda é não precisar prestar a caução judicatum solvi.
Para o STJ, essas garantias mostram que o sistema não admite exigir do credor de alimentos pobre que pague antes as despesas de tradução e de cumprimento da carta rogatória. Se o tratado afasta até a caução, não faria sentido cobrar dele o tradutor.
Conceitos de base. A leitura é opcional: abra só o que quiser relembrar.
Caução judicatum solvi
É a garantia que o autor que mora fora do Brasil precisa dar para cobrir as custas e os honorários da outra parte caso perca a ação, se não tiver imóveis no país (art. 83 do CPC). A ideia é evitar que o réu vença e não consiga cobrar de alguém que está no exterior.
O próprio CPC dispensa essa caução quando um acordo ou tratado internacional de que o Brasil faz parte a afasta (art. 83, § 1º, I), na execução de título extrajudicial e no cumprimento de sentença (inciso II) e na reconvenção (inciso III). A Convenção de Nova York é um desses tratados, para as ações de alimentos.
Quando a tese não se aplica?
O caso concreto é de ação de alimentos movida por menor, área com proteção reforçada por tratados. A fundamentação, que lê o art. 98 como exemplificativo, permite estender o raciocínio a outras ações, mas o destaque é específico. Essa extensão é uma leitura minha.
Além disso, o custeio estatal não é necessariamente definitivo: o julgado prevê a possibilidade de ressarcimento posterior, conforme os tratados e a legislação interna.
Como o tema pode cair em prova?
Frases que a banca pode usar para confundir você, com a resposta certa e o motivo.
Se a questão disser que a gratuidade de justiça só cobre a tradução de documentos para o português, como diz o art. 98, § 1º, VI, do CPC: errado. Para o STJ, essa lista é só de exemplos, e a tradução para a língua estrangeira também está coberta.
Se a questão disser que o tradutor é pago pelo tribunal estrangeiro, pela outra parte ou pelo próprio beneficiário: errado. Quem paga é o Estado.
Se a questão disser que o credor de alimentos que mora fora do Brasil precisa dar caução: errado. A Convenção de Nova York proíbe essa exigência. Compare com o art. 83 do CPC, que exige caução de quem mora fora, mas a dispensa quando um tratado prevê.
Para lembrar: se o beneficiário da gratuidade perder a ação, a cobrança das despesas fica suspensa por 5 anos (art. 98, § 3º).
Questão inédita no estilo FGV
Maria, de 8 anos, beneficiária da gratuidade de justiça, ajuizou ação de alimentos contra o pai, residente na Alemanha. Para a citação por carta rogatória, foi exigida a tradução juramentada da petição inicial e de documentos para o alemão. Segundo a Quarta Turma do STJ:
a gratuidade não alcança a tradução, porque o art. 98, § 1º, VI, do CPC prevê apenas a versão para o português de documento em língua estrangeira.
a gratuidade alcança a tradução, cabendo ao Estado custeá-la, com possibilidade de posterior ressarcimento, nos termos dos tratados e da legislação interna.
a tradução deve ser custeada pelo pai, réu da ação, como condição para o cumprimento da carta rogatória.
a gratuidade alcança a tradução, mas a autora deve prestar caução judicatum solvi para garantir o ressarcimento ao Estado.
a tradução é dispensada nas ações de alimentos, por força da Convenção de Nova York.
Ver gabarito comentado
Gabarito: B. A 4ª Turma entendeu que o art. 98, § 1º, VI, do CPC é exemplificativo e que a gratuidade alcança a tradução “de saída”, custeada pelo Estado com possível ressarcimento. A adota a leitura literal rejeitada. C não tem base no julgado. D está errada porque a Convenção de Nova York veda a caução judicatum solvi. E erra porque a Convenção prevê isenção de custos, e não dispensa de tradução.
Certo ou errado? Estilo CEBRASPE
De acordo com o STJ, o rol do art. 98, § 1º, VI, do CPC deve ser interpretado restritivamente, de modo que a gratuidade de justiça cobre apenas a tradução de documentos estrangeiros para o português, e não a tradução de peças do processo para instruir carta rogatória.
Ver gabarito comentado
Gabarito: Errado. O STJ afirmou que o dispositivo tem redação exemplificativa e que diferenciar traduções de entrada e de saída seria discriminação injustificada. A gratuidade cobre a tradução para a carta rogatória.
Flashcards para fixar
Uma criança com gratuidade de justiça processa o pai, que mora no exterior, por alimentos. Para citá-lo por carta rogatória, os documentos precisam ser traduzidos para a língua do país dele. Quem paga o tradutor?
O Estado, de início. A gratuidade cobre também a tradução do português para o idioma estrangeiro, com possível ressarcimento depois (STJ, Inf. 908).
O CPC diz que a gratuidade cobre o tradutor que faz a “versão em português” de documento estrangeiro. Isso exclui a tradução do português para outra língua?
Não. Para o STJ, o art. 98, § 1º, VI, do CPC é exemplificativo: tratar de forma diferente a tradução de entrada e a de saída seria discriminação injustificada.
Na cobrança internacional de alimentos, que duas garantias a Convenção de Nova York (art. IX) dá a quem pede alimentos?
Tratamento e isenção de custos iguais aos dos residentes no país onde corre a ação, e dispensa da caução judicatum solvi.
O que é a caução judicatum solvi e quando o CPC a dispensa?
É a garantia que o autor que mora fora do Brasil e não tem imóveis aqui presta para cobrir custas e honorários se perder (art. 83 do CPC). É dispensada por tratado internacional, na execução de título extrajudicial, no cumprimento de sentença e na reconvenção.